“Investiga Contraloría pagos excedentes durante gestión de Yoloczin Domínguez en la JUCOPO”

✍️ Leopoldo Calderón
Chilpancingo, Gro., 22 de septiembre de 2026.- El Órgano Interno de Control del Congreso del Estado de Guerrero abrió una nueva línea de investigación administrativa relacionada con el ejercicio de recursos durante 2023, periodo en el que la actual diputada federal Yoloczin Lizbeth Domínguez Serna presidía la Junta de Coordinación Política (JUCOPO) del Poder Legislativo estatal.
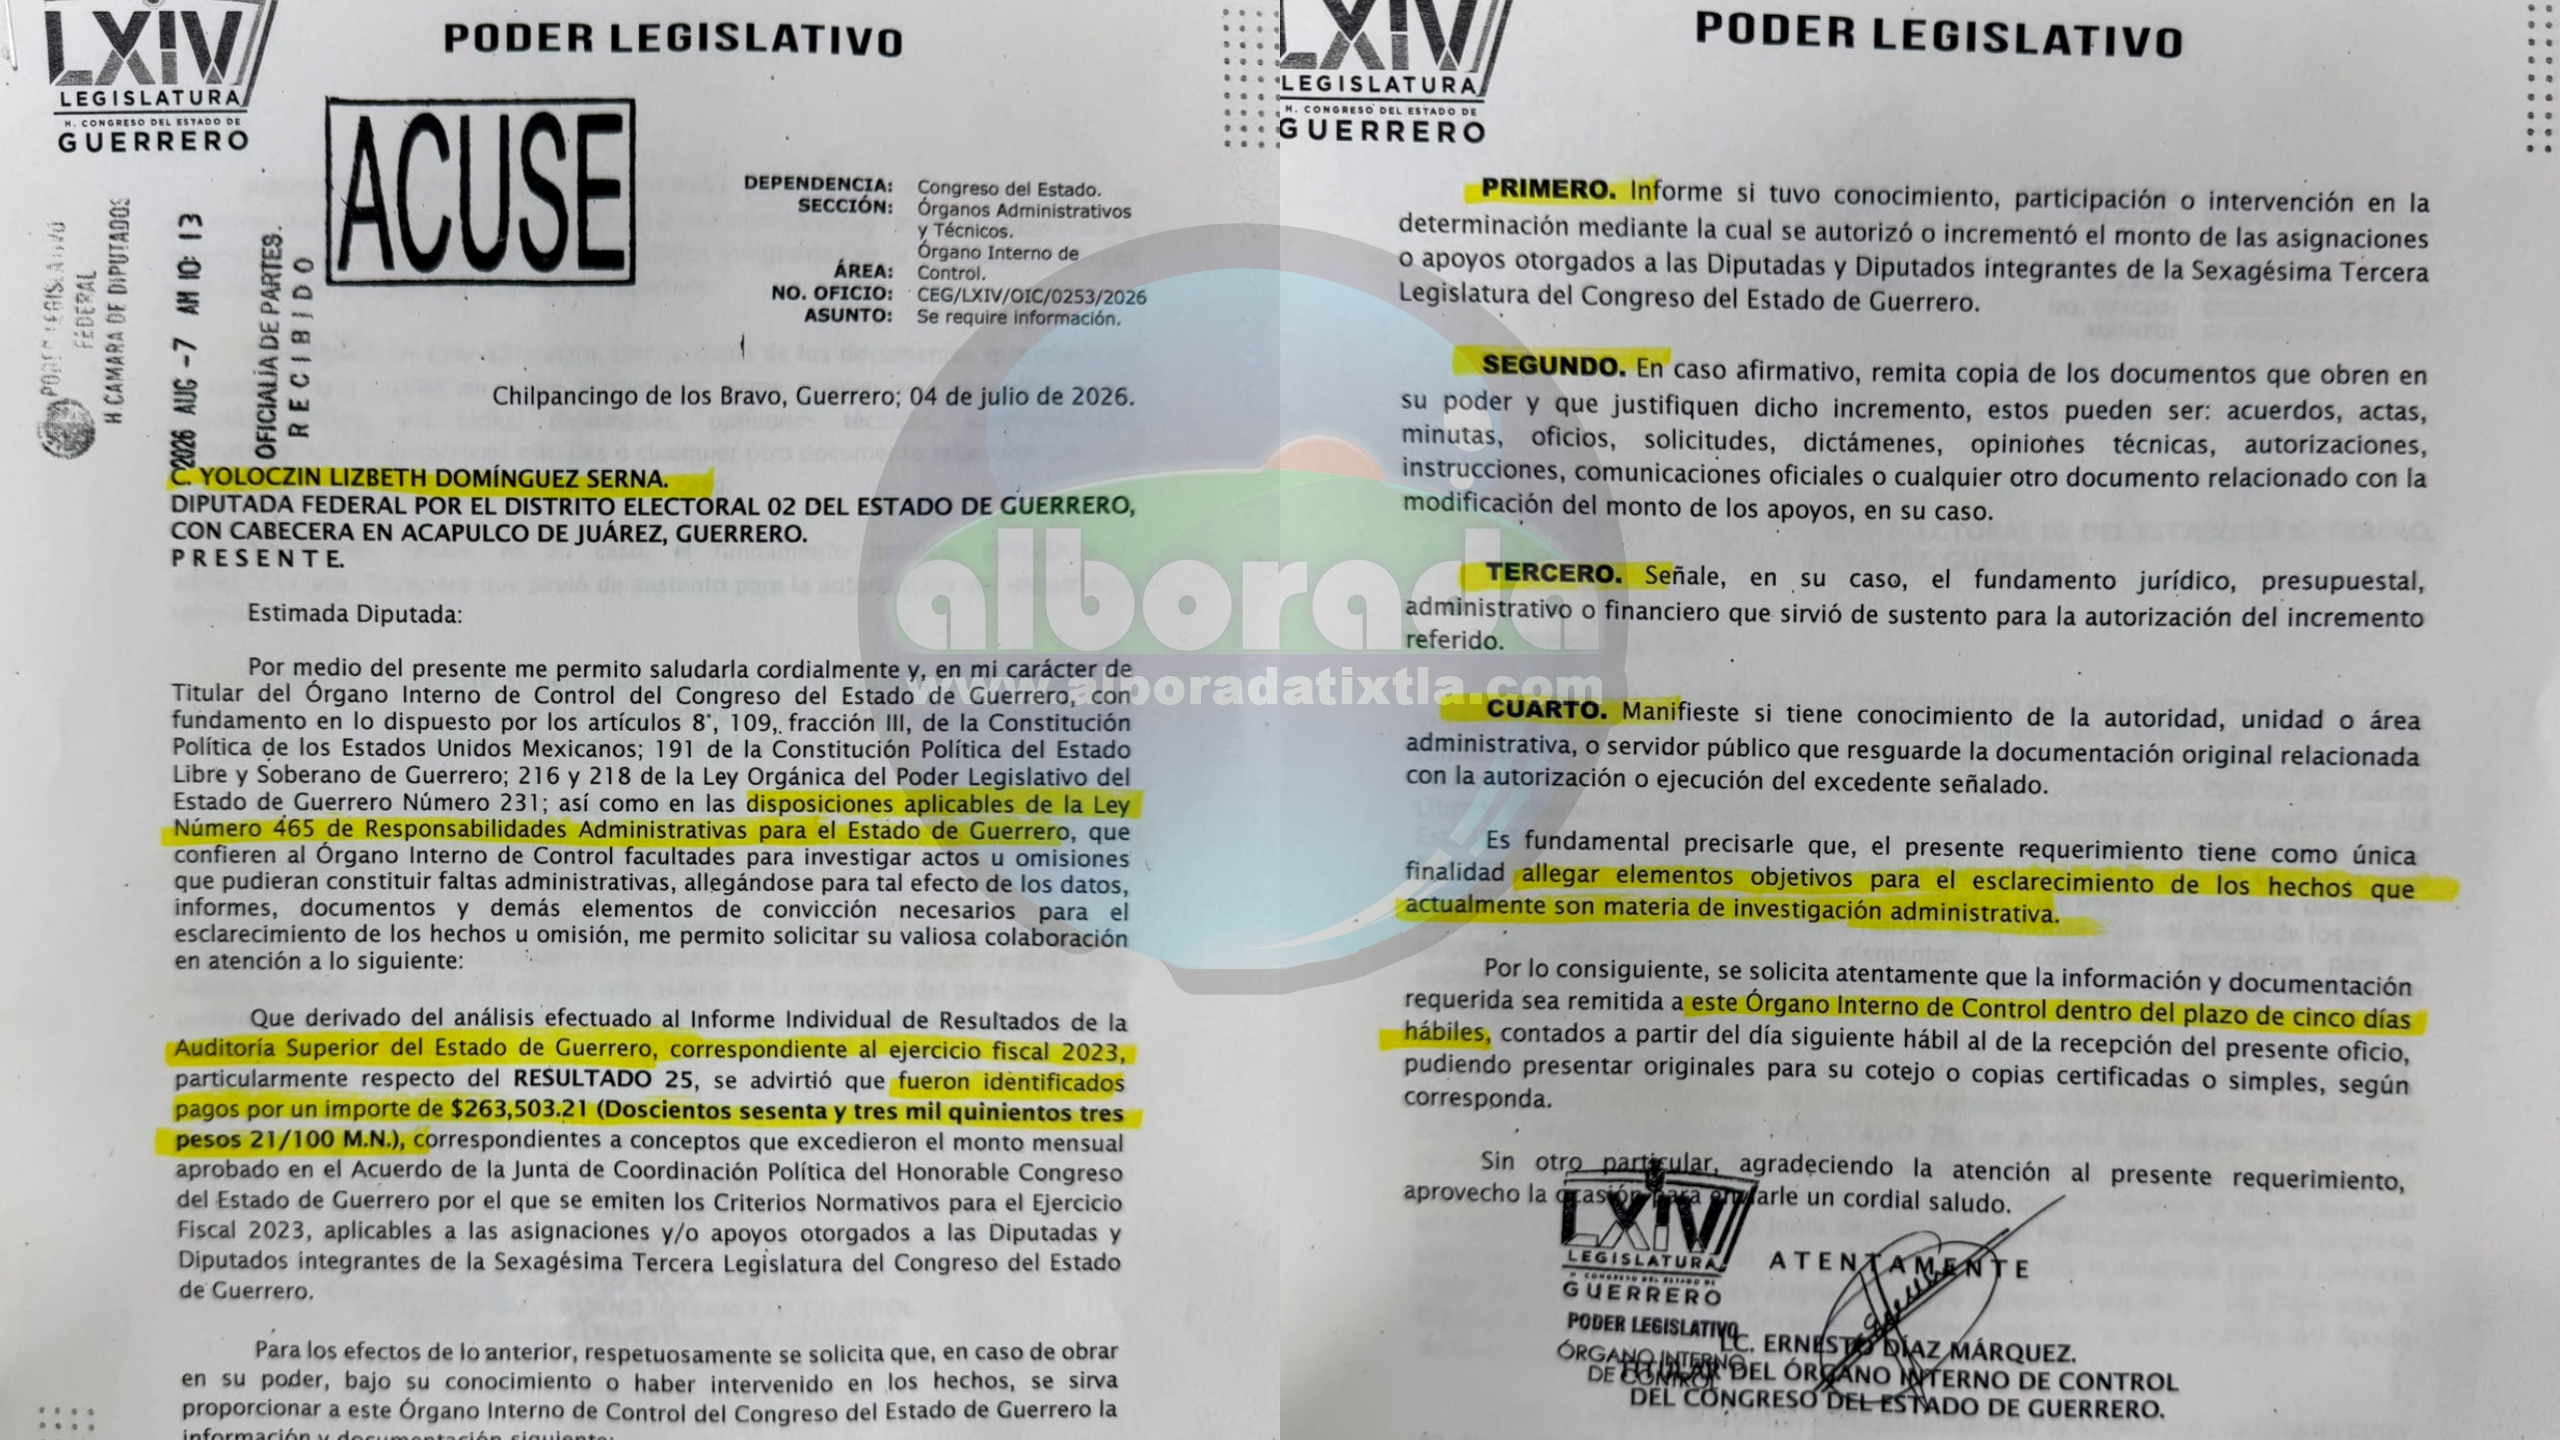
De acuerdo con un oficio fechado el 4 de julio de 2026, dirigido a la entonces diputada local y actualmente legisladora federal por el Distrito 02, el Órgano Interno de Control le requirió información y documentación relacionada con la autorización y aplicación de recursos destinados a las diputadas y diputados de la LXIII Legislatura.
El documento, firmado por Ernesto Díaz Márquez, titular del Órgano Interno de Control del Congreso de Guerrero, señala que, tras analizar el Informe Individual de Resultados de la Auditoría Superior del Estado correspondiente al ejercicio fiscal 2023, fueron detectados pagos por 263 mil 503.21 pesos.
Según el oficio, dichos recursos corresponden a conceptos que habrían excedido el monto mensual aprobado por la Junta de Coordinación Política mediante los criterios normativos establecidos para las asignaciones y apoyos otorgados a los integrantes de la LXIII Legislatura.
La Contraloría pidió a Domínguez Serna informar si tuvo conocimiento, participación o intervención en la determinación mediante la cual se autorizó o incrementó el monto de las asignaciones o apoyos otorgados a las diputadas y diputados.
También le solicitó entregar copias de acuerdos, actas, minutas, oficios, solicitudes, dictámenes, opiniones técnicas, autorizaciones, instrucciones, comunicaciones oficiales o cualquier otro documento que pudiera justificar la modificación de dichos montos.
Además, el órgano fiscalizador pidió señalar el fundamento jurídico, presupuestal, administrativo o financiero que habría sustentado la autorización del incremento, así como identificar al área, autoridad o servidor público que resguarde la documentación original relacionada con la autorización o ejecución del excedente.
El propio documento establece que la solicitud de información tiene como finalidad allegar elementos objetivos para el esclarecimiento de hechos que actualmente son materia de investigación administrativa.
Para ello, el Órgano Interno de Control otorgó un plazo de cinco días hábiles, contados a partir del día siguiente de la recepción del requerimiento, para entregar la información y documentación solicitada.
El documento, por sí mismo, no establece responsabilidad administrativa ni determina que Yoloczin Domínguez haya cometido un desfalco; se trata de un requerimiento de información dentro de una investigación que busca establecer cómo fueron autorizados y ejercidos los recursos señalados.
La revisión ocurre después de que durante 2025 también surgieron cuestionamientos públicos sobre el manejo financiero del Congreso durante el periodo en que Domínguez encabezó la JUCOPO. En noviembre de ese año, el entonces presidente de la Comisión de Cuenta Pública, Joaquín Badillo Escamilla, cuestionó la fiscalización de la Cuenta Pública 2023 y señaló una ampliación presupuestal de 12 millones 874 mil pesos que, según sus declaraciones, no habría sido considerada en la auditoría.
Sin embargo, en contraste, el titular de la Auditoría Superior del Estado, Marcos César Paris Peralta Hidalgo, declaró que la Cuenta Pública 2023 del Congreso estaba “totalmente solventada y sin irregularidades”, por lo que existen versiones encontradas sobre el alcance de aquella fiscalización.
Lo que ahora consta documentalmente es que el Órgano Interno de Control del propio Congreso mantiene una investigación administrativa y busca determinar quién autorizó, intervino o ejecutó los pagos que, según el oficio, excedieron los montos mensuales previamente establecidos.
La investigación deberá determinar, con base en la documentación requerida, qué funcionarios participaron en las autorizaciones, cuál fue el fundamento para modificar los montos y si existieron responsabilidades administrativas.


